外国人旅行者向けの消費税免税制度(輸出物品販売場制度)は、2026年11月1日の販売分から「リファンド方式」に変わります(2026年10月31日時点では施行前)。店頭では税抜で売るのをやめて、いったん税込で売り、旅行者が出国時に税関の確認を受けたあとで消費税相当額を返金する仕組みです。
この記事は選択判断のための編集記事です。国税庁・観光庁の公開資料(2026-10-31確認)をもとに、中小の免税店が「何を・どの順番で確認すればよいか」を整理しました。
この記事の結論
- 開始日は2026年11月1日午前0時以降の販売から。旧制度と並行して使える移行期間はありません。
- 既存の免税店は、10月31日までに「購入記録情報の提供方法等の届出書」を出していれば許可の取り直しは不要でした。出していなかった店は、10月31日をもって許可の効力を失っています。
- 店舗側の作業は「税込販売」「税関確認情報の取得・保存」「返金」の3つ。POSレジ・免税システムと承認送受信事業者の対応状況を、まず確認してください。
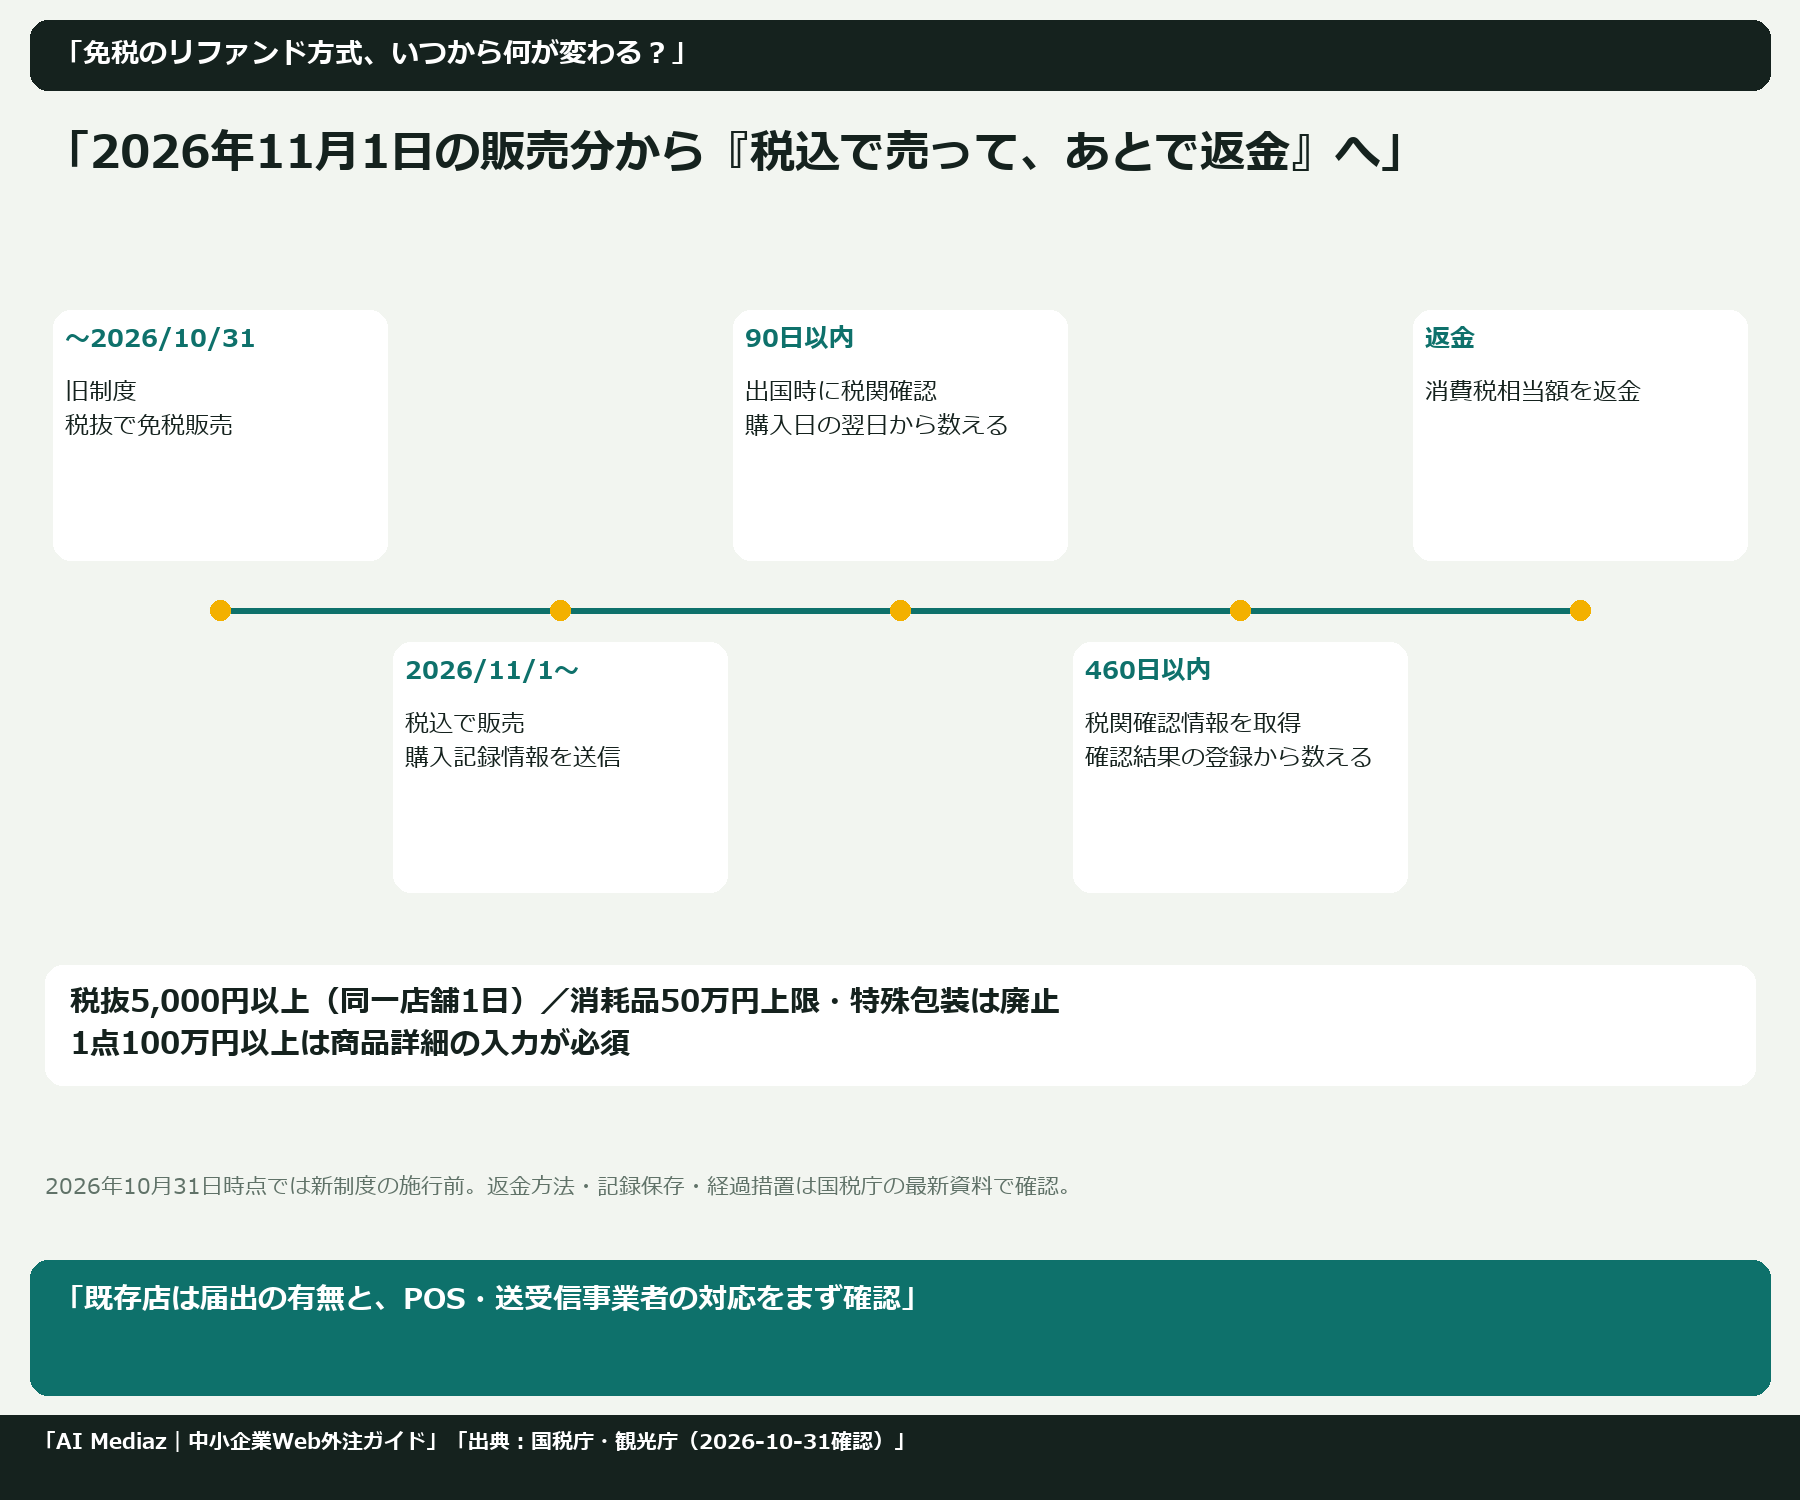
免税のリファンド方式はいつから始まる?
国税庁のパンフレットとQ&Aによると、リファンド方式は2026年(令和8年)11月1日以後に免税店で行う販売から適用されます。根拠は令和7年度税制改正です。
| 時期 | 店頭での売り方 | 旅行者の手続き |
|---|---|---|
| 2026年10月31日の販売まで | 税抜価格で免税販売(旧制度) | 購入時点で免税 |
| 2026年11月1日の販売から | 税込価格で販売(課税)し、あとで返金 | 出国時に税関確認→返金を受ける |
Q&Aでは、旧制度と新制度を選んで使える期間はないとされています。ただし、営業日の区切りの都合で「11月1日0時〜1時の販売を10月31日分として計上する」ような場合は、旧制度の手続きで対応できる例外が示されています(購入記録情報の旧形式で送信)。深夜営業の店は、10月31日営業分に含まれる0時以降の会計がどの形式で送られたかを確認しておきましょう。
免税販売の制度変更(2026年11月)で何が変わる?
売り方の順番が変わるだけでなく、対象物品のルールも見直されました。国税庁パンフレットから、店舗に関係する変更点を表にまとめます。
| 項目 | 旧制度(〜2026/10/31) | リファンド方式(2026/11/1〜) |
|---|---|---|
| 販売価格 | 税抜 | 税込(返金は税関確認後) |
| 一般物品・消耗品の区分 | あり | 廃止 |
| 購入の下限 | 区分ごとに判定 | 免税対象物品の合計で税抜5,000円以上(観光庁の旅行者向けページでは「同一店舗・1日」で判定) |
| 消耗品の上限(50万円) | あり | 廃止 |
| 消耗品の特殊包装 | 必要 | 廃止 |
| 用途の確認(通常の生活用か) | 必要 | 不要 |
| 1点100万円以上(税抜)の商品 | — | 購入記録情報に「商品情報詳細」(ブランド・型番・シリアル番号など)の入力が必須 |
| 対象外の物品 | 金・白金の地金等、非課税品 | 引き続き対象外 |
| 免税店の区分 | 一般型・手続委託型・自動販売機型 | 一般型と自動販売機型の2つ(手続委託型は一般型に統合) |
| 名称 | 承認送信事業者 | 承認送受信事業者 |
特に影響が大きいのは「税関の確認は購入記録情報(1回の会計)単位で判定される」点です。1回の会計に含まれる商品のうち、出国時に1点でも手元にない物があると、その会計の商品すべてが免税の対象外になります。店頭での説明が重要になります。
旅行者側の流れは?購入から返金まで
観光庁の旅行者向け特設ページをもとに、旅行者の動きを順番に並べます。店頭で聞かれたときに説明できるようにしておきましょう。
STEP 1:免税店で税込価格で購入 パスポート等を提示し、店が免税購入対象者かどうかを確認します。
STEP 2:購入日から90日以内に出国し、税関確認を受ける 空港・港の出発ロビーにある免税手続用の端末でパスポートを提示します。判定がグリーンなら終了、レッドなら検査場所で商品を見せます。国税庁パンフレットの例では、11月1日に購入した場合の期限は翌年1月30日です(購入日の翌日から数えて90日)。観光庁の旅行者向けページによると、成田・羽田・関西・中部・福岡・新千歳・那覇の7空港では、端末の代わりにVisit Japan Webで手続きできます。
STEP 3:返金を受ける 税関確認のあと、免税店または委託を受けた返金事業者から消費税相当額が返金されます。
旅行者向けページでは、手荷物を預ける前に手続きが必要で、預けたあとは手続きできないことが強調されています。国内で使った飲食料品・化粧品などは返金されません。
リファンド方式で免税店がやることは?店舗側の手続き
国税庁・観光庁の資料では、免税店の作業は次の3つに整理されています。
- 税込で販売し、購入記録情報を国税庁の免税販売管理システムへ遅滞なく送る(パスポート番号の入力ミスがあると税関で照合できません)
- 税関確認情報を取得して保存する(国税庁のシステムに店側から問い合わせて受け取る方式)
- 確認が取れた取引について、旅行者へ消費税相当額を返金する
税関確認情報の結果は2種類です。「税関確認済」は免税として扱い、「免税不可」(持ち出さなかった、または90日以内に確認を受けなかった)は課税販売のままです。国税庁FAQによると、確認情報は登録から460日間照会でき、その間に取得・保存する必要があります。
返金の方法(銀行振込、クレジットカードへの返金、アプリ送金、出国港での現金返金など)は、消費税法令ではルールが決まっていないとされています。自店で返金する場合は資金移動業の登録が必要になることがあるため、承認送受信事業者などへ委託する選択肢も示されています。承認送受信事業者の一覧は全国免税店協会の特設サイトに載っています(国の認可・保証を示すものではないとされています)。
経過措置は?既存の免税店は許可を取り直す?
国税庁Q&A(問10)の内容を表にまとめます。
| 状況 | 扱い |
|---|---|
| 10月31日時点で許可を受けていた一般型・手続委託型で、「輸出物品販売場における購入記録情報の提供方法等の届出書」を提出済みだった | 11月1日に新制度の一般型の許可を受けたものとみなされた。申請書の再提出は不要 |
| 上記の届出書を10月31日までに提出していなかった | 10月31日をもって許可の効力を失った。免税販売を再開するには改めて許可申請が必要(審査に期間がかかる) |
| 臨時販売場の承認を受けていた事業者 | 同じく届出済みなら11月1日に新制度の承認を受けたものとみなされた |
| 委託の有無や提供方法を変える | 「輸出物品販売場等変更届出書」を提出 |
| 11月1日以降に新しく免税店を始める | 新様式の許可申請書を提出(2026年10月1日から受付) |
届出を出したか分からない場合は、所轄の税務署か、国税局の電話相談センター(0570-00-5901)に確認してください。
POSレジ・免税システムは何を確認すればいい?
リファンド方式では、購入記録情報の形式が新しい版(ver3)に変わり、税関確認情報の取得機能も必要になります。国税庁の資料では、旧形式(ver1・ver2)で送った記録は税関確認の対象にならないとされています。中小店は自社開発より、POSレジ会社や承認送受信事業者のサービスを使うことが多いはずなので、次の点を提供元に確認しましょう。
中小免税店のチェックリスト
| # | 確認すること | 確認先 |
|---|---|---|
| 1 | 購入記録情報の提供方法等の届出書を10月31日までに出したか | 社内記録・税務署 |
| 2 | POSレジで税込販売と免税扱いの登録を両立できているか | POSレジ会社 |
| 3 | 購入記録情報を新しい形式(ver3)で送れるか | POSレジ会社・承認送受信事業者 |
| 4 | パスポート番号の読み取り・入力ミスを防ぐ仕組みがあるか | POSレジ会社 |
| 5 | 1点100万円以上の商品で、ブランド・型番・シリアル番号を入力できるか | POSレジ会社 |
| 6 | 税関確認情報(税関確認済/免税不可)を誰が取得し、どこに保存するか | 承認送受信事業者 |
| 7 | 返金を自店で行うか委託するか、方法・費用・時期はどうなるか | 承認送受信事業者 |
| 8 | 返品・取消しのときの操作(取消しは税関確認前のみ等)を把握したか | POSレジ会社・承認送受信事業者 |
| 9 | 店頭で「90日以内」「預ける前に手続き」「1回の会計単位で判定」を説明できるか | 社内(国税庁の多言語リーフレットを活用) |
| 10 | 店舗サイト・SNSの免税案内を新方式の説明に更新したか | 社内・Web制作会社 |
観光庁は、まず利用中の承認送受信事業者に連絡するよう案内しています。システム面の問い合わせは国税庁の免税販売管理システムのヘルプデスク(0570-056-620)でも受け付けています。
POSや返金サービスを乗り換える場合は、複数社を同じ基準で比べると判断しやすくなります。比較の観点は外注先を同じ物差しで比べる評価表が参考になります。
会計処理と記録の保存はどう変わる?
リファンド方式では、販売時点ではいったん課税で売り上げ、税関確認が取れたものを免税の売上げとして扱う流れになります。帳簿の付け方や返金額の処理は、顧問税理士と事前にすり合わせておくと安心です。
保存のルールも決まっています。国税庁パンフレットによると、購入記録情報と「税関確認済」の税関確認情報は、販売した日を含む課税期間の末日の翌日から2か月を過ぎた日から7年間保存が必要です。保存がないと、災害などやむを得ない事情を証明しない限り免税になりません。
店舗サイトの免税案内はどう直す?
自社サイトやGoogleビジネスプロフィールに「TAX FREE」「免税対応」と書いている店は、説明文を見直しましょう。「店頭では税込で支払い、出国時の税関確認後に返金」「購入日から90日以内に出国」「手荷物を預ける前に手続き」の3点を、英語など多言語で載せておくと店頭での説明が短くなります。更新の段取りはサイト更新の担当と流れを決める方法、価格表示の考え方はECの特定商取引法の表示もあわせて確認してください。
よくある質問(FAQ)
Q1. リファンド方式はいつの販売から適用されますか? 2026年11月1日午前0時以降の販売からです。旧制度と選んで使える移行期間はありません。
Q2. 免税店の許可を取り直す必要はありますか? 10月31日までに「購入記録情報の提供方法等の届出書」を出していた店は、11月1日に新制度の許可を受けたものとみなされたため、再申請は不要です。出していなかった店は10月31日をもって許可の効力を失っているので、免税販売を続けるには改めて許可申請が必要です。所轄の税務署に確認してください。
Q3. 旅行者への返金は誰が行いますか? 免税店が自ら行うか、承認送受信事業者などに委託します。返金方法は法令で決まっていないため、店や委託先ごとに異なります。
Q4. 旅行者が90日以内に出国しなかったらどうなりますか? 税関確認情報は「免税不可」となり、その販売は課税のまま確定します。返金はしません。
Q5. 消耗品の50万円上限や特殊包装は続きますか? どちらも廃止されました。一般物品と消耗品の区分もなくなり、税抜5,000円以上という下限は合計で判定します。
Q6. POSレジは買い替えが必要ですか? 一律に必要とはいえません。今のPOSレジや承認送受信事業者が新しい購入記録情報の形式と税関確認情報の取得に対応しているかを、まず提供元に確認してください。
本記事は国税庁・観光庁の公開資料の要点を整理したもので、税務・法律の助言ではありません。個別の取扱いは所轄の税務署、国税局電話相談センター、顧問税理士、利用中の承認送受信事業者に確認してください。
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁「輸出物品販売場制度のリファンド方式への見直し」(特設ページ)
- 国税庁 パンフレット「輸出物品販売場制度 リファンド方式について」(令和7年12月)
- 国税庁「リファンド方式に関するQ&A(概要編)」(令和7年4月、令和8年11月改訂)
- 国税庁「リファンド方式(税関確認結果)FAQ」
- 国税庁「輸出物品販売場制度に関する各種資料」
- 国税庁「免税販売管理システム改修の検討状況」(令和7年1月、観光庁サイト掲載)
- 観光庁「【免税店向け】新制度(リファンド方式)特設ページ」
- 観光庁「【旅行者向け】新制度(リファンド方式)特設ページ」
- 観光庁 免税店向けリーフレット(リファンド方式)
- 観光庁「消費税免税制度」トップ(相談窓口・説明会アーカイブ)